Naviguez dans la Taxonomie UE en toute confiance
Le guide de référence du système de classification de l'UE pour les activités économiques durables sur le plan environnemental. Comprenez ce que cela signifie pour votre entreprise, vos bâtiments et vos investissements.
Qu'est-ce que la Taxonomie UE ?
La Taxonomie UE est un système de classification qui définit quelles activités économiques sont durables sur le plan environnemental. Établie dans le cadre du Pacte vert européen, elle fournit un langage commun aux investisseurs, aux entreprises et aux décideurs politiques.
Son objectif est de prévenir l'écoblanchiment et de réorienter les capitaux vers des activités qui contribuent réellement aux objectifs environnementaux, de l'atténuation du changement climatique à la protection de la biodiversité.
Le Compass officiel de la Taxonomie UE recense plus de 150 activités dans 16 groupes sectoriels. Ce guide publie actuellement 77 pages d'activités réparties entre 13 secteurs du guide.
4 Conditions d'alignement
6 objectifs environnementaux
Toute activité alignée sur la taxonomie doit contribuer de manière substantielle à au moins un de ces objectifs, sans causer de préjudice significatif aux autres.
Atténuation du changement climatique
Réduction des émissions de gaz à effet de serre et transition vers les énergies propres
Adaptation au changement climatique
Renforcement de la résilience face aux risques climatiques physiques grâce à des solutions d'adaptation
Eau et ressources marines
Protection de la qualité de l'eau et utilisation durable des ressources marines
Économie circulaire
Efficacité des ressources, prévention des déchets et recyclage
Prévention de la pollution
Prévention et contrôle de la pollution de l'air, de l'eau et des sols
Biodiversité et écosystèmes
Protection et restauration de la biodiversité et de la santé des écosystèmes
Qui doit se conformer ?
La Taxonomie UE s'applique aux entreprises et aux institutions financières soumises à la directive sur les rapports de durabilité des entreprises (CSRD).
Entreprises non financières
Les entreprises soumises à la CSRD doivent déclarer le pourcentage de chiffre d'affaires et de CAPEX aligné sur chaque objectif environnemental.
Institutions financières
Les banques doivent publier leur ratio d'actifs verts (GAR), soit la part des actifs alignés sur la taxonomie dans leur portefeuille.
Gestionnaires d'actifs
Les gestionnaires de fonds doivent publier l'alignement taxonomique des produits commercialisés sous les labels de durabilité SFDR.
Calendrier de déclaration
Explorez le catalogue de ce guide
Parcourez la sélection publiée de ce guide : 77 pages d'activités dans 13 secteurs. Consultez le Compass officiel pour l'inventaire complet de plus de 150 activités dans 16 groupes sectoriels.
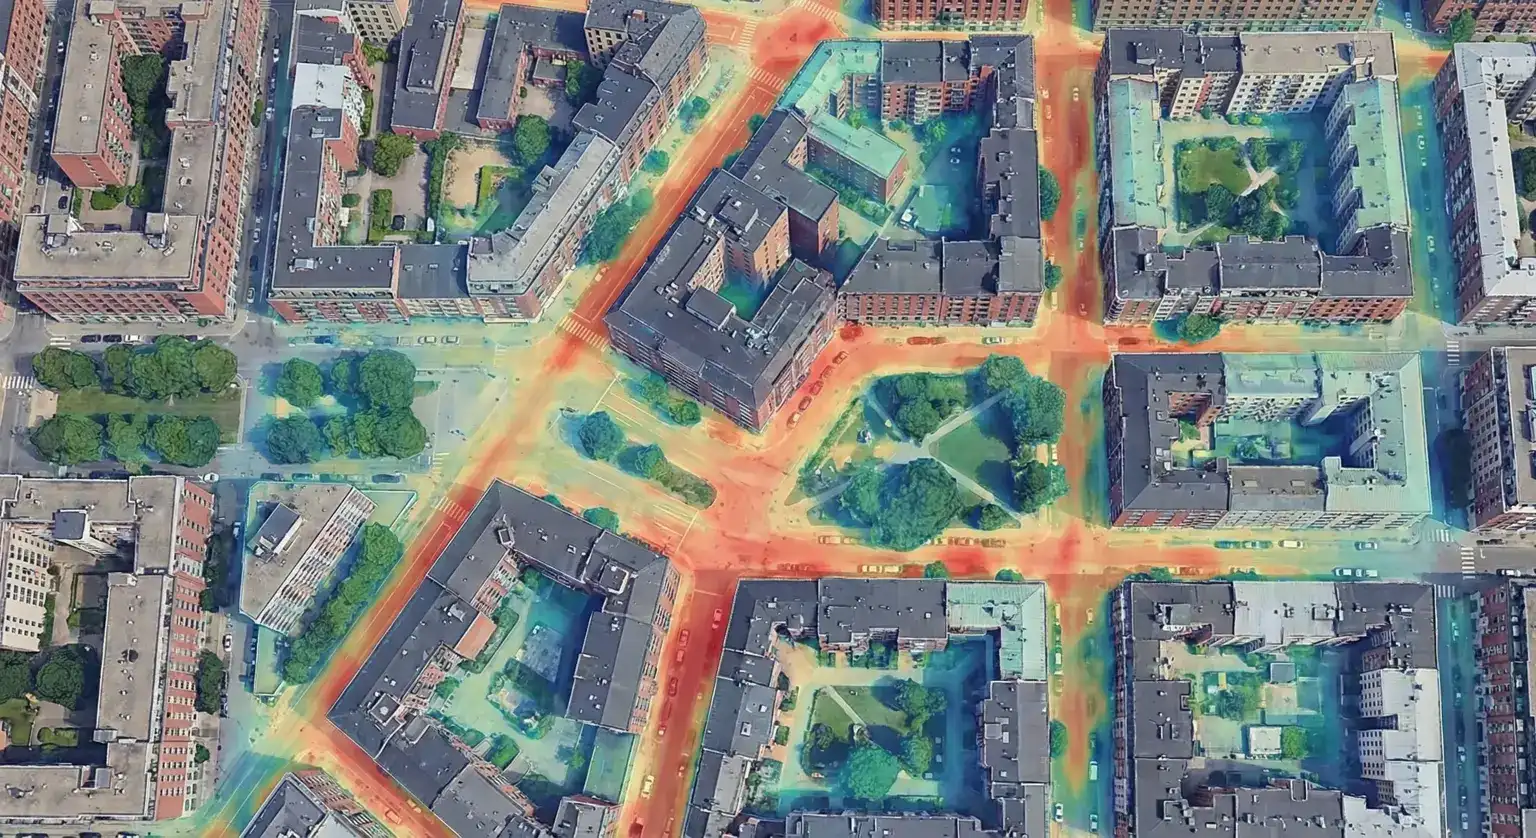
Besoin d'une analyse microclimatique ?
L'annexe A demande des éléments probants prospectifs et proportionnés sur les risques climatiques. Lorsque les conditions locales sont matérielles, la CFD peut compléter facultativement l'analyse à l'échelle du bâtiment ; elle n'est pas prescrite.